Des applications pour tous vos besoins !
Accédez aux annonces immobilières en temps réel, calculez votre capacité d'emprunt et suivez vos projets immobiliers depuis votre smartphone !


Découvrez nos offres de gestion locative innovantes
Manda, c'est l'agence de gestion locative qui met le digital au service de l'humain pour seulement 4,9 % TTC
200€
Offerts
⏱ Offre exclusive jusqu'au 31 septembre
200 € offerts sur vos frais de gestion locative
Confiez votre bien en gestion locative à Manda et profitez de 200 € offerts sur vos frais de gestion. Réservé aux nouveaux mandats, pour une durée limitée.
Je profite de l'offre →Accédez à tous nos bien à la location
Visitez en ligne et déposez votre candidature dès maintenant avec Manda !

Changez de syndic de copropriété
Confiez votre copropriété à Manda et simplifiez la gestion de votre immeuble grace au digital !

Manda trouve des acheteurs en un temps record
Bénéficiez de l'expertise de nos conseillers immobiliers pour votre projet.
Vendez au meilleur prix et en toute transparence.
Un projet d'achat en vue ?
Rejoignez notre base aquereur
Bénéficiez de l'expertise de nos conseillers immobiliers pour votre projet.
Achetez au meilleur prix et en toute transparence.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.

Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
En bref
La règle de départ est simple : les loyers d'un logement loué nu à usage d'habitation sont exonérés de TVA, tout comme la plupart des locations meublées classiques, en application de l'article 261 D du Code général des impôts. Cette exonération de principe connaît trois exceptions : la location meublée avec services proches de l'hôtellerie (para-hôtellerie, dès 3 prestations sur 4), les locaux professionnels nus mais équipés du matériel nécessaire à une activité, soumis à la TVA de plein droit, et le bail commercial, pour lequel le bailleur peut choisir librement d'opter pour la TVA afin de récupérer celle payée sur ses travaux et son acquisition. Le taux normal de 20% s'applique dans la majorité des cas soumis à la TVA, avec un taux réduit possible pour certaines prestations para-hôtelières. Ces taux et seuils évoluent régulièrement : ils sont disponibles sur impots.gouv.fr avant toute décision.
Les loyers sont-ils soumis à la TVA ?
Non, en principe. L'article 261 D du Code général des impôts exonère de TVA les loyers des logements nus loués à usage d'habitation. Cette exonération connaît des exceptions, chacune obéissant à des règles distinctes détaillées par le BOFiP :
- Location meublée avec services para-hôteliers
- Bail commercial soumis à la TVA sur option
- Location de locaux professionnels équipés
Concrètement, la TVA sur les loyers n'est donc pas la norme mais l'exception. Pour savoir si un loyer y est soumis, il faut se poser trois questions :
- Le bien est-il loué nu ou meublé ?
- À usage d'habitation ou professionnel ?
- Le bailleur a-t-il choisi ou non d'opter pour la TVA lorsque cela est possible ?
Pourquoi la location nue à usage d'habitation est-elle exonérée de TVA ?
L'exonération résulte de l'article 261 D, 1° du CGI : le législateur a choisi de ne pas soumettre à la TVA les loyers d'habitation nue pour ne pas alourdir le coût du logement des locataires. En contrepartie, le bailleur ne peut pas récupérer la TVA payée sur les travaux ou les charges liés au bien loué.
Cette exonération ne signifie pas que le loyer échappe à toute fiscalité. Il reste bien imposé, mais au titre de l'impôt sur le revenu et non de la TVA. Pour comprendre comment ce revenu est réellement taxé, il est utile de se pencher sur le régime micro-foncier applicable aux loyers nus ou, plus largement, sur le calcul de l'imposition sur les loyers.
À retenir : la TVA et l'impôt sur le revenu sont deux mécanismes fiscaux totalement distincts : l'un taxe la consommation (ici, l'usage du logement), l'autre le revenu perçu par le propriétaire.
Dans quels cas une location meublée est-elle soumise à la TVA ?
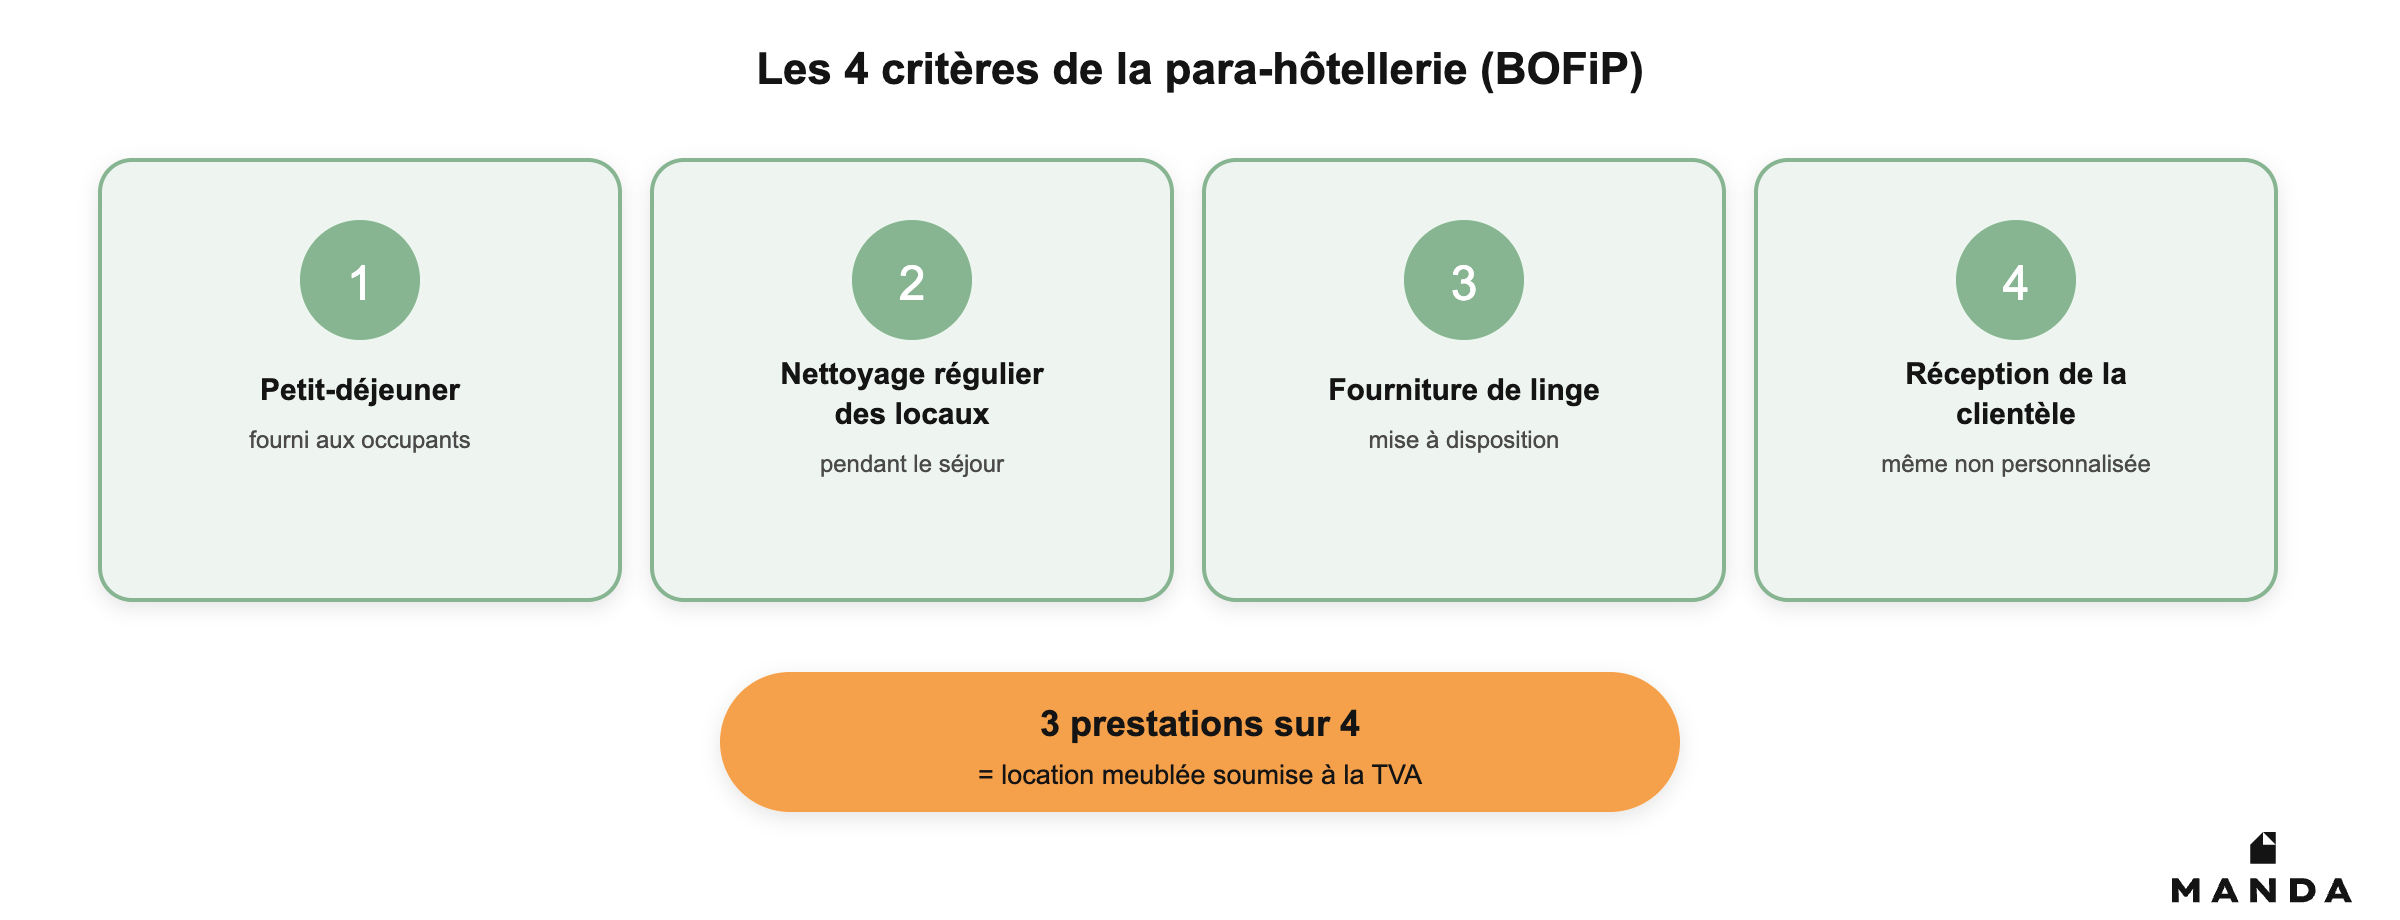
Une location meublée est soumise à la TVA lorsqu'elle s'accompagne d'au moins trois des quatre prestations para-hôtelières définies par le BOFiP, détaillées ci-dessous. Sans ces services, la location meublée reste exonérée de TVA comme une location nue classique.
C'est un point que beaucoup de propriétaires ignorent. Louer un bien meublé, en soi, ne déclenche aucune TVA. C'est la présence de services annexes, et non le simple fait de fournir des meubles, qui fait basculer la location dans un régime différent. Pour resituer la fiscalité globale du meublé au-delà de la seule question de la TVA, vous pouvez consulter le fonctionnement fiscal complet de la location meublée ou comparer les différences fiscales entre meublé et vide.
Qu'est-ce que la para-hôtellerie et quels services la caractérisent ?
La para-hôtellerie désigne une location meublée assortie de services proches de ceux d'un hôtel, ce qui la rend imposable à la TVA. Le BOFiP retient quatre prestations : petit-déjeuner, nettoyage régulier des locaux en cours de séjour, fourniture de linge de maison et réception même non personnalisée de la clientele. Trois critères sur quatre suffisent à faire basculer la location dans le régime de la TVA.
| Prestation | Description | Condition d'assujettissement |
|---|---|---|
| Petit-déjeuner | Fourni aux occupants | 3 prestations sur 4 requises |
| Nettoyage régulier des locaux | Pendant le séjour, hors ménage de fin de séjour seul | |
| Fourniture de linge de maison | Mise à disposition du linge | |
| Réception de la clientele | Même non personnalisée |
Ce cas de figure concerne surtout la location de courte durée et saisonnière, où ces services sont fréquents. Si vous louez ce type de bien, il peut être utile de vous pencher sur les spécificités de la location saisonnière ou de vous interroger sur le passage d'une location courte durée en location classique dans le cas où vous souhaitez simplifier votre gestion fiscale.
Un bail commercial est-il soumis à la TVA ?
Non, par principe les loyers d'un bail commercial portant sur un local nu sont exonérés de TVA au titre de l'article 261 D, 2° du CGI, comme toute location de biens immeubles nus à usage professionnel. Le bailleur peut néanmoins choisir volontairement de soumettre ses loyers à la TVA en exerçant une option.
Ce principe d'exonération surprend souvent les bailleurs professionnels, qui s'attendent à ce que la TVA soit automatique dès qu'il s'agit d'un usage commercial. Ce n'est pas le cas : c'est l'option pour la TVA, une démarche volontaire du bailleur auprès de l'administration fiscale, qui fait la différence.
Qu'est-ce que l'option pour la TVA sur un bail commercial et comment l'exercer ?
L'option pour la TVA, prévue par l'article 260, 2° du CGI, permet à un bailleur de locaux nus professionnels de facturer volontairement la TVA sur ses loyers. Elle se déclare auprès du service des impôts des entreprises et permet en contrepartie de récupérer la TVA payée sur les travaux, l'entretien et les charges liées au bien loué.
L'intérêt principal de cette option est financier. Un bailleur qui vient d'acquérir un local ou d'y engager de gros travaux de rénovation a tout intérêt à opter pour la TVA, car il peut alors déduire la TVA payée sur ces dépenses. Sans option, cette TVA reste définitivement à sa charge. L'option prend effet en général le premier jour du mois au cours duquel elle est déclarée, et elle est valable pour un local déterminé, pas pour l'ensemble du patrimoine du bailleur.
{{cta-gl}}
Quels locaux professionnels sont soumis à la TVA sans option ?
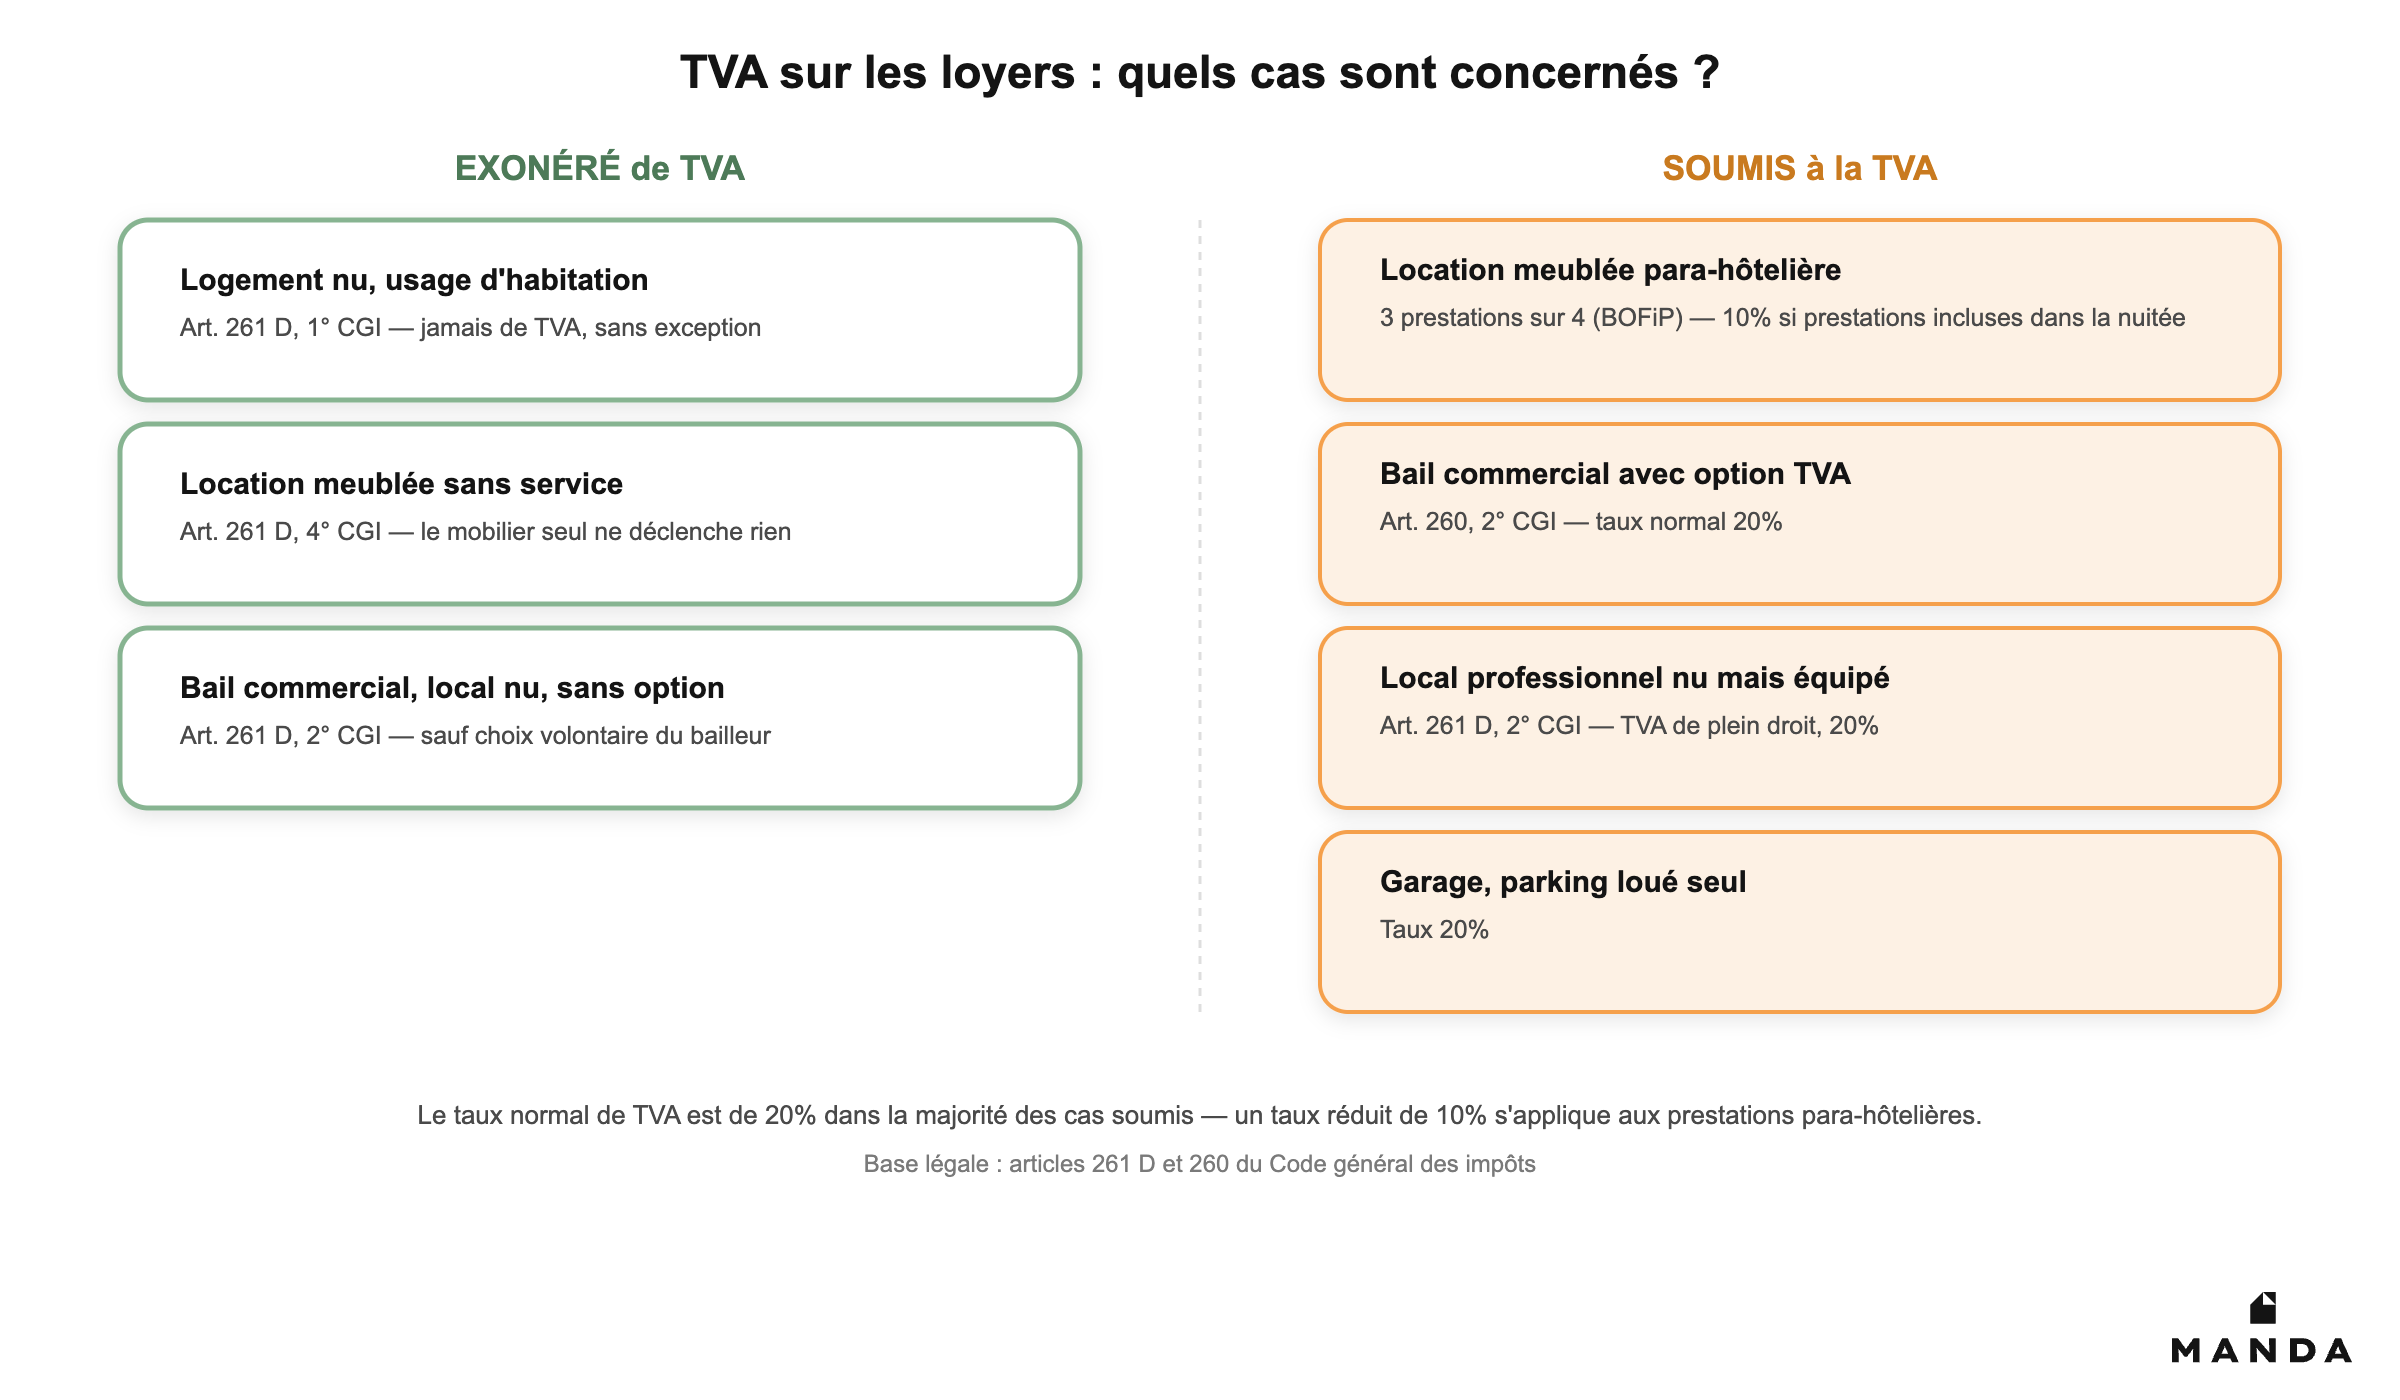
Certains locaux équipés du matériel nécessaire à l'exercice d'une activité, comme des locaux industriels ou commerciaux aménagés, sont soumis de plein droit à la TVA sans qu'une option soit nécessaire, en application de l'article 261 D, 2° du CGI. C'est aussi le cas des locations de garages, parkings ou emplacements de stationnement non liés à un logement.
La distinction est importante. Un local professionnel nu et non aménagé suit le régime de l'exonération avec option (comme le bail commercial classique), tandis qu'un local déjà équipé du matériel professionnel nécessaire à l'activité qui y sera exercée bascule automatiquement dans le régime de la TVA, sans aucune démarche du bailleur.
| Type de location | Soumis à la TVA ? | Base légale | Taux applicable |
|---|---|---|---|
| Logement nu, usage d'habitation | Non (exonéré) | Art. 261 D, 1° CGI | — |
| Location meublée sans services | Non (exonéré) | Art. 261 D, 4° CGI | — |
| Location meublée avec para-hôtellerie (3 services sur 4) | Oui | Art. 261 D, 4° CGI a contrario + BOFiP | 10% (si prestations incluses dans la nuitée) |
| Bail commercial, local nu, sans option | Non (exonéré) | Art. 261 D, 2° CGI | — |
| Bail commercial, local nu, avec option TVA | Oui | Art. 260, 2° CGI | 20% |
| Local professionnel nu mais équipé | Oui, de plein droit | Art. 261 D, 2° CGI | 20% |
| Garage, parking, emplacement de stationnement seul (non lié à un logement) | Oui | Art. 261 D, 2° CGI (exclusion de l'exonération) | 20% |
Quel taux de TVA s'applique aux loyers soumis à la TVA ?
Le taux normal de 20% s'applique aux loyers d'un bail commercial soumis à la TVA sur option et aux locaux professionnels équipés. Un taux réduit de 10% peut s'appliquer à certaines locations meublées à caractère para-hôtelier, sous conditions précisées par le BOFiP.
Qu'est-ce que la franchise en base de TVA pour un bailleur ?
La franchise en base de TVA dispense un bailleur dont le chiffre d'affaires locatif reste sous un seuil annuel fixé par la loi de facturer et de reverser la TVA, tout en le privant du droit à déduction. Les seuils exacts en vigueur sont à vérifier chaque année sur impots.gouv.fr. En 2026, le seuil de CA annuel est de 85 000 € HT pour les activités commerciales et d'hébergement.
En pratique, ce dispositif concerne surtout les petits bailleurs dont l'activité soumise à la TVA (bail commercial avec option, para-hôtellerie) génère un chiffre d'affaires limité. En dessous du seuil, ils n'ont ni obligation de facturer la TVA, ni possibilité de la récupérer sur leurs propres dépenses. Ils peuvent toutefois renoncer à cette franchise et opter pour le paiement de la TVA s'ils y ont intérêt.
Quelles sont les conséquences pratiques pour un bailleur qui facture la TVA sur ses loyers ?
Facturer la TVA implique d'émettre des factures la mentionnant, la déclarer, la reverser périodiquement et tenir une comptabilité dédiée. En contrepartie, le bailleur récupère la TVA payée sur les travaux, l'achat du bien ou les charges d'entretien, ce qui peut représenter un avantage financier notable sur les gros investissements immobiliers.
Cette bascule dans le régime de la TVA a aussi un effet sur les charges locatives refacturées au locataire. Le bailleur doit leur appliquer le même statut de TVA que celui de son loyer principal, ce qui modifie la présentation de chaque quittance et le montant total facturé. Un local à usage mixte, à la fois d'habitation et professionnel, impose de ventiler les charges et la TVA au prorata de chaque usage.
Peut-on renoncer à l'option à la TVA sur un bail commercial ?
Oui, mais l'option à la TVA engage le bailleur pour une durée minimale de 9 ans avant de pouvoir être dénoncée. L'option couvre en effet la période allant jusqu'au 31 décembre de la neuvième année civile qui suit sa prise d'effet. Y renoncer peut entraîner une régularisation de la TVA déjà déduite sur le bien si celui-ci reste dans le délai de régularisation.
Une SCI doit-elle facturer la TVA sur ses loyers ?
Une SCI suit les mêmes règles que tout autre bailleur. Ses loyers sont exonérés de TVA si elle loue des locaux nus à usage d'habitation, et ils peuvent être soumis à la TVA si elle loue des locaux professionnels nus sur option ou des locaux meublés avec services para-hôteliers. Il n'existe pas de régime de TVA spécifique aux SCI en tant que telles.
La difficulté pour une SCI se pose surtout lorsque son patrimoine est mixte. Un même gérant peut avoir à appliquer des règles différentes selon qu'il loue un local d'habitation, un local commercial, un terrain agricole ou un parking, chacun de ces usages suivant un régime de TVA qui lui est propre.
Foire aux questions sur la TVA et les loyers
Qui paie la TVA sur un loyer soumis à la TVA, le locataire ou le bailleur ?
C'est le locataire qui supporte économiquement la TVA, ajoutée au loyer hors taxes. Le bailleur, en tant qu'assujetti, la collecte pour le compte de l'État et la reverse via sa déclaration périodique, tout en récupérant la TVA payée sur ses propres dépenses liées au bien loué.
La TVA sur le loyer est-elle récupérable pour une entreprise locataire ?
Oui, si le local loué sert à une activité elle-même soumise à la TVA, l'entreprise locataire peut déduire la TVA payée sur son loyer dans les mêmes conditions que sur ses autres charges. Si son activité est exonérée de TVA, cette déduction n'est pas possible.
Faut-il facturer la TVA sur les charges locatives récupérables ?
Oui, dès lors que le loyer principal auquel elles se rattachent est lui-même soumis à la TVA, les charges suivent alors automatiquement le même régime, sans qu'une option ou une déclaration séparée soit nécessaire de la part du bailleur. Si le loyer reste exonéré, aucune TVA ne s'applique non plus sur les charges refacturées au locataire.
Le locataire peut-il refuser une option TVA décidée par le bailleur ?
Non, l'option pour la TVA relève d'une décision unilatérale du bailleur envers l'administration fiscale, pas d'un accord avec le locataire. Le bail commercial peut toutefois prévoir des clauses encadrant la répercussion de cette TVA sur le loyer, à négocier lors de la signature ou du renouvellement du contrat.
{{cta-gl}}
Vous aimerez aussi ...