Formulaire 2044 : le guide pratique pour remplir votre déclaration de revenus fonciers
Des applications pour tous vos besoins !
Accédez aux annonces immobilières en temps réel, calculez votre capacité d'emprunt et suivez vos projets immobiliers depuis votre smartphone !


Découvrez nos offres de gestion locative innovantes
Manda, c'est l'agence de gestion locative qui met le digital au service de l'humain pour seulement 4,9 % TTC
200€
Offerts
⏱ Offre exclusive jusqu'au 31 septembre
200 € offerts sur vos frais de gestion locative
Confiez votre bien en gestion locative à Manda et profitez de 200 € offerts sur vos frais de gestion. Réservé aux nouveaux mandats, pour une durée limitée.
Je profite de l'offre →Accédez à tous nos bien à la location
Visitez en ligne et déposez votre candidature dès maintenant avec Manda !

Changez de syndic de copropriété
Confiez votre copropriété à Manda et simplifiez la gestion de votre immeuble grace au digital !

Manda trouve des acheteurs en un temps record
Bénéficiez de l'expertise de nos conseillers immobiliers pour votre projet.
Vendez au meilleur prix et en toute transparence.
Un projet d'achat en vue ?
Rejoignez notre base aquereur
Bénéficiez de l'expertise de nos conseillers immobiliers pour votre projet.
Achetez au meilleur prix et en toute transparence.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.

Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
Excellente expérience. Réactivité des interlocuteurs. Espace client clair et synthétique. Je recommande.
Formulaire 2044 : l'essentiel à retenir en bref
Le formulaire 2044 (cerfa n°10334) est l'annexe fiscale à joindre à votre déclaration de revenus si vous louez un logement non meublé et relevez du régime réel d'imposition. Il sert à détailler vos recettes locatives et vos charges déductibles afin de calculer votre revenu foncier imposable, ou votre déficit foncier reportable.
Vous devez le remplir si vos recettes foncières brutes dépassent 15 000 € par an, ou si vous avez choisi volontairement le régime réel. Dans la grande majorité des cas, il n'y a rien à télécharger : cocher la bonne case dans votre déclaration en ligne sur impots.gouv.fr suffit à faire apparaître automatiquement le formulaire à remplir. En cas de déficit foncier, jusqu'à 10 700 € par an sont imputables sur votre revenu global, le surplus se reportant sur vos revenus fonciers des dix années suivantes. Ce guide vous accompagne case par case, jusqu'à ce mécanisme de déficit foncier souvent mal compris.
Si votre bien est loué meublé, ce n'est pas ce formulaire qu'il vous faut : la location meublée relève des bénéfices industriels et commerciaux (BIC), avec ses propres règles de déclaration — la fiscalité applicable selon que le bien est loué meublé ou non vous permet de vérifier votre cas avant d'aller plus loin.
Millésime concerné par ce guide : revenus 2025, déclaration déposée au printemps 2026.
Qu'est-ce que le formulaire 2044 et à quoi sert-il ?
Le formulaire 2044, aussi appelé annexe 2044, est un formulaire complémentaire à la déclaration de revenus principale (formulaire 2042) : il ne la remplace jamais, il vient s'y greffer pour détailler les revenus fonciers d'une location nue au régime réel. Le résultat obtenu — bénéfice ou déficit — est ensuite automatiquement reporté vers des cases précises du 2042, que nous détaillons plus bas.
Il ne concerne que les locations nues : la location meublée relève des bénéfices industriels et commerciaux (BIC), avec ses propres imprimés et un régime fiscal totalement différent, que ce guide ne traite pas.
Qui doit remplir le formulaire 2044 ?
Doivent le remplir les propriétaires dont les recettes foncières brutes annuelles dépassent 15 000 €, ainsi que ceux ayant opté volontairement pour le régime réel plutôt que le micro-foncier malgré des loyers inférieurs à ce seuil. L'option pour le réel est irrévocable pendant 3 ans, même si vos recettes repassent sous le seuil de 15 000 € entretemps.
En dessous de 15 000 € de recettes brutes annuelles, le régime micro-foncier s'applique par défaut, avec un abattement forfaitaire de 30 % et aucune formalité de type 2044 à produire. Certains propriétaires ont toutefois intérêt à opter pour le réel même sous ce seuil, notamment lorsqu'ils ont des charges ou des travaux importants à déduire, supérieurs à cet abattement forfaitaire. Les critères pour choisir entre les deux régimes d'imposition vous aident à trancher si vous hésitez encore.
Où trouver le formulaire 2044, sa notice et l'annexe 2044 ?
Le formulaire 2044 (cerfa n°10334), parfois recherché sous le nom cerfa 2044, est disponible gratuitement sur le site de la Direction générale des Finances publiques (DGFIP), impots.gouv.fr, dans la rubrique « Recherche de formulaires » : il suffit de sélectionner le bon millésime (formulaire des revenus 2025 pour la déclaration 2044 déposée en 2026). Il est accompagné d'une notice 2044 explicative détaillant chaque case.
Dans la grande majorité des cas, vous n'avez pas besoin de le télécharger séparément : si vous déclarez en ligne, cocher la bonne case dans votre déclaration principale suffit à faire apparaître automatiquement le formulaire 2044 à remplir (voir la marche à suivre ci-dessous). Le téléchargement du PDF reste utile pour préparer vos chiffres à l'avance, pour une déclaration papier, ou pour consulter la notice avant de vous lancer en ligne.
Formulaire 2044 ou 2044-SPE : quelle différence ?
Le formulaire 2044 classique couvre la location nue standard au régime réel. Le 2044-SPE (déclaration spéciale) concerne les situations particulières : monuments historiques, nue-propriété, dispositifs fiscaux spécifiques (Cosse, Périssol, Besson, Robien…) ou parts de sociétés non soumises à l'impôt sur les sociétés.
| Situation | Formulaire à utiliser |
|---|---|
| Location nue classique, régime réel | 2044 |
| Monuments historiques | 2044-SPE |
| Nue-propriété | 2044-SPE |
| Dispositifs Cosse ancien, Périssol, Besson, Robien | 2044-SPE |
| Parts de SCI non soumises à l'impôt sur les sociétés | 2044-SPE |
Si votre situation ne correspond à aucun de ces cas particuliers, le formulaire 2044 classique est le bon choix. En cas de doute, la notice jointe au formulaire sur impots.gouv.fr précise, cas par cas, lequel des deux imprimés s'applique.
{{cta-gl}}
Depuis l'espace particulier d'impots.gouv.fr, il faut cocher la case « revenus fonciers » dans la rubrique des revenus complémentaires lors de la déclaration en ligne : le formulaire 2044 s'ouvre alors automatiquement, pré-rempli si une déclaration a déjà été effectuée l'année précédente.
Quelles recettes déclarer dans le formulaire 2044 ? (cases 210 à 215)
Il faut déclarer tous les loyers encaissés dans l'année (hors charges refacturées séparément aux locataires), les dépôts de garantie conservés en compensation d'un loyer impayé ou de dégradations constatées, ainsi que les subventions perçues et les recettes accessoires comme les redevances d'affichage.
Ces recettes se répartissent dans les cases 210 à 215 du cadre recettes du formulaire 2044, une case par nature de recette (loyers courants, recettes exceptionnelles, subventions, etc.). Le numéro exact et l'intitulé de chaque case doivent être vérifiés sur le cerfa du millésime en vigueur au moment de votre déclaration ; la notice officielle les détaille précisément.
Quelles charges peut-on déduire dans le formulaire 2044 ? (cases 220 à 240)
Le formulaire 2044 permet de déduire des recettes brutes les frais de gestion, les primes d'assurance, la taxe foncière, les charges de copropriété non récupérables, les intérêts d'emprunt, ainsi que les travaux de réparation, d'entretien et d'amélioration, chaque poste réduisant d'autant le revenu net foncier imposable. Les travaux d'agrandissement, de construction ou de reconstruction restent exclus.
Chaque poste correspond à une ligne dédiée du cadre charges du formulaire (numérotation à vérifier sur le cerfa du millésime en vigueur) : frais et charges de gestion sur une ligne, primes d'assurance sur une autre, taxe foncière, charges de copropriété non récupérables, intérêts et frais d'emprunt, et enfin les travaux, ventilés selon leur nature.
| Déductible | Non déductible |
|---|---|
| Réparation, entretien | Agrandissement, construction neuve |
| Amélioration (hors agrandissement) | Travaux augmentant la surface habitable |
| Frais de gestion, primes d'assurance | Travaux de reconstruction |
| Taxe foncière, charges de copropriété non récupérables | — |
| Intérêts et frais d'emprunt | — |
Pour le détail complet, poste par poste, des travaux qui entrent dans la catégorie des charges déductibles et de ceux qui en sont exclus, la liste détaillée des travaux qui peuvent être déduits répertorie l'ensemble des cas concrets, avec les justificatifs à conserver pour chacun.
Comment calculer le résultat foncier (bénéfice ou déficit) ?
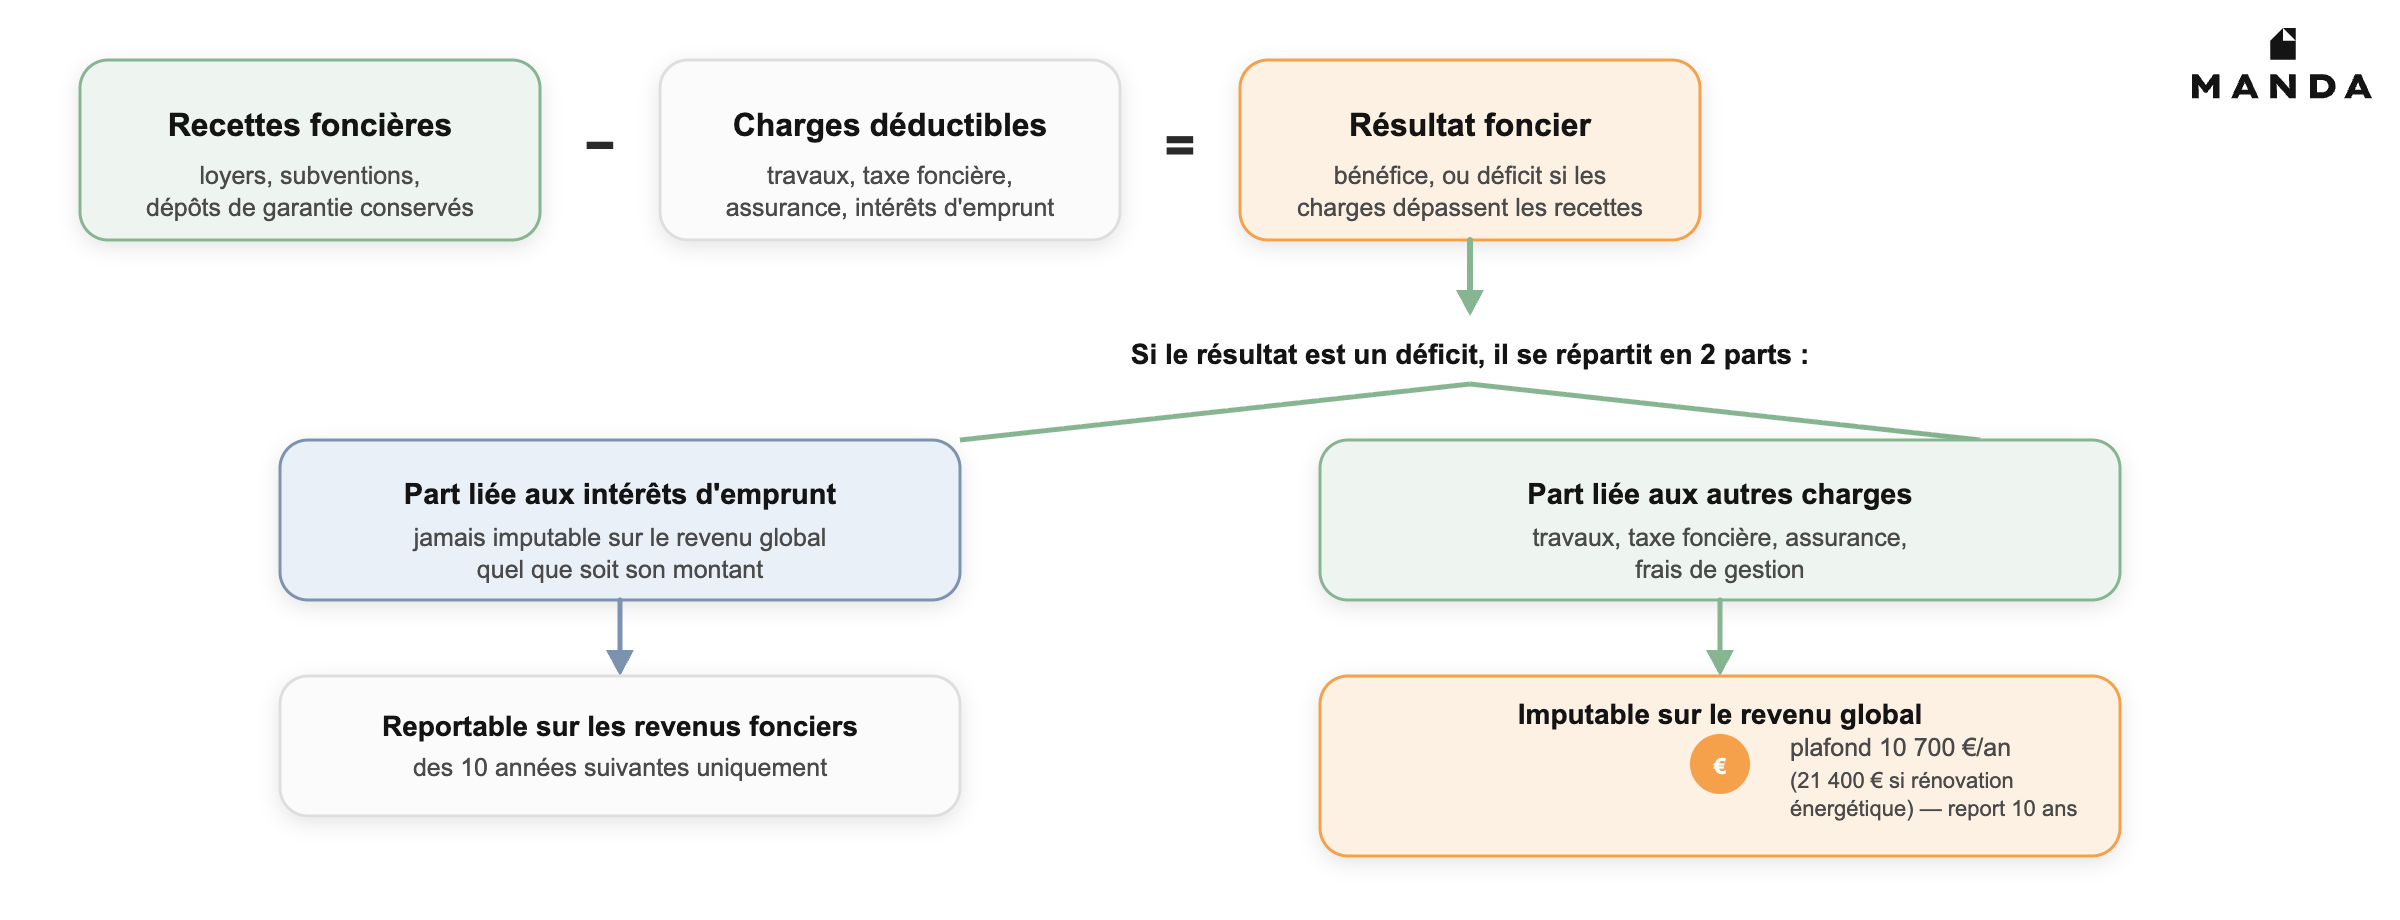
Le résultat foncier se calcule en soustrayant l'ensemble des charges déductibles de l'année du total des recettes brutes perçues sur la même période. Si les recettes sont supérieures aux charges, vous obtenez un bénéfice foncier imposable ; si les charges dépassent les recettes, vous êtes en situation de déficit foncier, reportable selon des règles précises.
Le formulaire 2044 effectue lui-même ce calcul une fois que vous avez renseigné chaque case de recettes et de charges : il additionne le total des recettes, soustrait le total des charges, et affiche le résultat dans le cadre récapitulatif en bas de formulaire. Ce résultat est ensuite automatiquement reporté vers les cases correspondantes du formulaire 2042 lors de la validation en ligne, sans ressaisie de votre part.
Comment déclarer un déficit foncier et le reporter sur 10 ans ?
Un déficit foncier apparaît quand les charges déductibles dépassent les recettes locatives de l'année. La part du déficit hors intérêts d'emprunt est imputable sur le revenu global dans une limite annuelle, l'excédent se reportant sur les revenus fonciers des dix années suivantes.
Le mécanisme distingue deux types de charges : les intérêts d'emprunt, dont la part de déficit qu'ils génèrent n'est imputable que sur les revenus fonciers des années suivantes, jamais sur le revenu global ; et les autres charges (travaux, taxe foncière, assurance, frais de gestion), dont la part de déficit est imputable sur le revenu global dans la limite du plafond annuel. Le fonctionnement complet de ce mécanisme de report détaille l'articulation entre ces deux plafonds si vous voulez aller plus loin dans le raisonnement.
Quel est le plafond d'imputation du déficit foncier sur le revenu global ?
Le plafond standard d'imputation du déficit foncier sur le revenu global est de 10 700 € par an, montant fixé par le Code général des impôts (article 156-I-3°). Une majoration temporaire à 21 400 € a été reconduite en 2026 pour certaines dépenses de rénovation énergétique de logements énergivores, sous conditions.
| Cas | Plafond annuel | Source |
|---|---|---|
| Déficit foncier standard (hors intérêts d'emprunt) | 10 700 € | Code général des impôts, art. 156-I-3° |
| Majoration rénovation énergétique (sous conditions) | 21 400 € | impots.gouv.fr |
| Excédent au-delà du plafond | Report sur 10 ans, revenus fonciers uniquement | impots.gouv.fr |
Sur combien d'années peut-on reporter un déficit foncier ?
La part du déficit foncier excédant le plafond imputable sur le revenu global, ou résultant des intérêts d'emprunt, se reporte exclusivement sur les revenus fonciers des dix années suivantes, et non sur le revenu global. Passé ce délai, la fraction non utilisée est définitivement perdue.
Ce report s'impute automatiquement, année après année, sur les revenus fonciers positifs futurs, dans l'ordre chronologique des déficits les plus anciens en premier. C'est précisément ce cadre de report que le formulaire 2044 vous demande de renseigner chaque année tant que des déficits restent en attente d'imputation.
Que se passe-t-il si le bien est vendu ou n'est plus loué avant 3 ans ?
Après avoir imputé un déficit foncier sur le revenu global, le propriétaire doit maintenir le bien en location jusqu'au 31 décembre de la troisième année suivant cette imputation. En cas de vente, transformation en résidence principale ou cessation de location anticipée, l'avantage fiscal est remis en cause et réintégré.
Comment reporter les déficits fonciers des années antérieures dans le formulaire 2044 ?
Le formulaire 2044 comporte un cadre dédié au report des déficits non encore imputés, année par année, dans la limite du délai de dix ans. Chaque déficit reporté doit être identifié par son année d'origine pour respecter l'ordre chronologique d'imputation exigé par l'administration fiscale.
Le résultat final, une fois tous les reports pris en compte, se retrouve sur des cases précises de votre déclaration 2042 :
| Case (formulaire 2042) | Intitulé |
|---|---|
| 4BA | Revenus fonciers imposables (régime réel) |
| 4BC | Déficit imputable sur le revenu global (plafonné) |
| 4BD | Déficits antérieurs restant à imputer sur les revenus fonciers |
Si vous cumulez plusieurs années de déficit foncier à reporter, un accompagnement en gestion locative peut aider à sécuriser le suivi de chaque case d'une année sur l'autre.
{{cta-gl}}
Le formulaire 2044 s'applique-t-il aux parts de SCI, à l'indivision et aux non-résidents ?
Oui, avec des nuances selon la situation. Les associés de SCI non soumises à l'impôt sur les sociétés déclarent leur quote-part de revenus fonciers via une case dédiée du formulaire 2044 ou 2044-SPE selon le régime de la société. Les indivisaires répartissent quant à eux le résultat foncier au prorata de leurs droits dans l'indivision, et les non-résidents restent soumis aux mêmes règles de déclaration pour leurs revenus fonciers de source française.
Pour les parts de SCI ou de SCPI non soumises à l'IS, une case spécifique du formulaire 2044 (ou du 2044-SPE selon les cas) permet de reporter directement la quote-part de résultat transmise par la société, sans avoir à reconstituer soi-même le détail des recettes et charges de l'immeuble détenu par la SCI.
Le formulaire 2044 se remplit-il une fois par bien ou pour l'ensemble du patrimoine locatif ?
Un seul formulaire 2044 suffit pour l'ensemble des biens loués nus d'un même foyer fiscal relevant du régime réel : chaque immeuble est identifié individuellement dans le cadre d'identification des biens, mais les recettes et charges sont ensuite globalisées pour obtenir un résultat foncier unique.
Concrètement, si vous possédez plusieurs logements loués nus, vous n'avez donc pas à produire un formulaire par bien : vous listez chaque bien dans le cadre prévu à cet effet, puis vous cumulez recettes et charges de tous vos biens pour obtenir un seul résultat foncier global, qui seul est ensuite reporté sur votre déclaration 2042.
Quelle est la date limite pour déposer le formulaire 2044 ?
Le formulaire 2044 suit le calendrier de la déclaration de revenus en ligne, avec une date limite variable selon le département de résidence, généralement entre fin mai et début juin. Les dates exactes de la campagne 2026 (revenus 2025) sont publiées chaque année sur impots.gouv.fr et doivent être vérifiées au moment de votre déclaration.
Quelles sont les erreurs fréquentes à éviter avec le formulaire 2044 ?
Les erreurs les plus courantes concernent la confusion entre travaux déductibles et travaux d'agrandissement non déductibles, l'oubli de reporter un déficit d'une année antérieure, la mauvaise ventilation entre intérêts d'emprunt et autres charges, et la perte des justificatifs nécessaires en cas de contrôle. Chacune peut coûter cher en cas de rectification.
Foire aux questions sur le formulaire 2044
Quelle case cocher pour faire apparaître le formulaire 2044 dans ma déclaration en ligne ?
Dans votre déclaration en ligne sur impots.gouv.fr, cochez la case « revenus fonciers » de la rubrique des revenus complémentaires. Le formulaire 2044 (ou 2044-SPE selon votre situation) s'affiche alors automatiquement, avec ses différents cadres à compléter.
Puis-je remplir le formulaire 2044 en version papier ?
Oui, le formulaire 2044 reste disponible en version papier téléchargeable sur impots.gouv.fr, notamment pour les foyers non tenus de déclarer en ligne. La très grande majorité des déclarants passent toutefois par la version en ligne, plus simple et qui calcule automatiquement le résultat foncier.
Comment corriger le formulaire 2044 après l'envoi de ma déclaration ?
Tant que la période de déclaration en ligne est ouverte, vous pouvez revenir dans votre espace particulier sur impots.gouv.fr et corriger directement votre formulaire 2044. Une fois cette période close, la correction se fait via le service de déclaration rectificative en ligne, disponible plusieurs mois après réception de votre avis d'imposition.
Le déficit foncier réduit-il aussi mes prélèvements sociaux ?
Le déficit foncier imputé sur le revenu global réduit votre revenu imposable à l'impôt sur le revenu, mais son effet sur les prélèvements sociaux (17,2 %) est plus limité : ces derniers s'appliquent en principe sur le revenu foncier net avant certaines déductions propres au calcul du déficit imputable sur le revenu global.
Micro-foncier ou régime réel : comment savoir lequel choisir ?
Le choix dépend principalement du montant de vos recettes locatives et du niveau de vos charges réelles par rapport à l'abattement forfaitaire de 30 % du micro-foncier. Notre guide complet sur la déclaration des revenus fonciers détaille tous les critères pour trancher entre les deux régimes selon votre situation.
Quelle différence entre le formulaire 2044 et le formulaire 2044-EB ?
Le formulaire 2044-EB est un engagement de location spécifique, exigé lors de la première année d'application de certains dispositifs fiscaux (par exemple un engagement de location dans le cadre d'un dispositif de faveur), tandis que le 2044 est le formulaire annuel de calcul du résultat foncier. Le 2044-EB s'ajoute donc ponctuellement au 2044, il ne le remplace pas.
| Formulaire | Objectif | Quand l'utiliser |
|---|---|---|
| 2044 | Calcul annuel du résultat foncier (bénéfice ou déficit) | Chaque année, pour toute location nue au régime réel, hors situation particulière |
| 2044-SPE | Calcul annuel du résultat foncier pour les situations particulières | Monuments historiques, nue-propriété, dispositifs Cosse ancien/Périssol/Besson/Robien, parts de SCI concernées par un régime spécial |
| 2044-EB | Engagement de location lié à un dispositif fiscal de faveur | Une seule fois, la première année d'application du dispositif concerné, en complément du 2044 ou du 2044-SPE |
Pour aller plus loin dans la déclaration de vos revenus fonciers
Le formulaire 2044 n'est qu'une étape de votre déclaration de revenus fonciers. Notre guide complet sur la déclaration des revenus fonciers revient sur l'ensemble du choix entre régime réel et micro-foncier, tandis que notre article sur le calcul de l'impôt sur les revenus locatifs détaille comment l'administration calcule ensuite l'impôt dû sur ce résultat foncier.
Vous souhaitez être accompagné pour gérer votre bien au quotidien mais aussi lors de vos démarches administratives et fiscales ? Les experts de Manda, véritables spécialistes de la gestion locative moderne et rentable, sont à vos côtés !
{{cta-gl}}
Vous aimerez aussi ...


